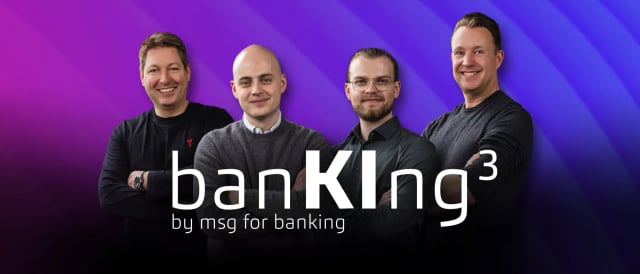
banKIng3 – Drei Generationen, eine Vision
Die Finanzbranche steht vor einem Generationenwechsel – nicht nur in der Führung, sondern auch in der Technologie. banKIng³ zeigt, wie künstliche Intelligenz das Banking neu definiert und welche Rolle verschiedene Generationen in dieser Transformation spielen. Experten diskutieren über innovative KI-Anwendungen, regulatorische Herausforderungen und den Balanceakt zwischen Erfahrung und technologischer Disruption.
Unabhängig davon, ob Sie Teil der jungen Generation im Banking sind oder auf bewährtes Wissen setzen – banKIng³ liefert Ihnen die Insights, mit denen Sie die Zukunft aktiv mitgestalten können.
Banken-Gipfel Backstage: Highlights, Aha-Momente und offene Fragen
Wer in diesem Jahr den Handelsblatt Banken-Gipfel besucht hat, konnte der künstlichen Intelligenz kaum entkommen. Auf der einen Etage lief der klassische Banken-Gipfel, auf der anderen die AI-in-Banking-Tagung, doch inhaltlich verschwamm die Grenze schnell. Ob Strategie, Kundenschnittstelle oder Regulatorik: Es gab kaum ein Thema, in dem KI nicht mitspielte.
Jens Heilmann, Tim S. Körwers und Fabian Forthmann waren vor Ort und sortieren in dieser Sonderfolge ihre Eindrücke. Was sie beeindruckt und überrascht hat. Auffällig war vor allem der veränderte Ton: Ob KI bleibt, fragt kaum noch jemand. Die Branche sucht jetzt nach dem Wie.
Agenten-Wildwuchs: Wenn jeder bauen darf
Ein Vortrag sorgte bei unseren Experten für besonders viel Gesprächsstoff. Eine große Bank berichtete von hunderten Agenten, die Mitarbeitende auf einer gemeinsamen Plattform gebaut haben. Das klingt nach gelebter Innovationskultur, wirft aber sofort Fragen auf. Wie behält man den Überblick? Wie passen solche Anwendungen zu den regulatorischen Vorgaben? Und was muss passieren, damit aus einem Experiment ein Agent wird, der im Prozess wirklich arbeitet?
Eine überzeugende Antwort blieb jedoch offen. Unsere Experten sind sich einig, dass die schiere Anzahl wenig aussagt. Den echten Hebel sehen sie dort, wo ein Agent viele Schritte eines Prozesses in hoher Qualität übernimmt und der Mensch am Ende nur noch kontrolliert.

Whitepaper 2026Raus aus der Use-Case-Falle
Vom ROI-Streit zur Frage nach dem Wie
Im vergangenen Jahr drehte sich vieles um die Frage, ob sich KI überhaupt rechnet. In diesem Jahr ist die Debatte leiser, da sich die Haltung zum Thema KI im Banking verändert hat.
Künstliche Intelligenz gilt als gekommen, um zu bleiben, und die Branche tastet sich an die richtige Umsetzung heran. Einige wenige Häuser setzen KI bereits tief ein und nennen konkrete Zahlen, etwa bei der Kundenidentifizierung oder in Kreditprozessen. Dahinter steht die große Masse, die sich noch in der Ausprobierphase befindet, inzwischen aber deutlich breiter aufgestellt ist als noch vor einem Jahr.
Wenn die KI zum ersten Berater wird
Die lebhaftesten Diskussionen löste ein Gedanke aus, der am Selbstverständnis der Bank rüttelt.
Was passiert, wenn Kunden ihr Konto oder Depot per Schnittstelle an ihre persönliche KI anbinden und diese zur ersten Anlaufstelle wird?
Ein Vorstand einer großen europäischen Bank räumte offen ein, dass die Beratung als zentrales Asset dadurch ersetzbar werden könnte. Ein Online-Broker machte das Thema mit einer neuen Schnittstelle gleich ganz konkret. Wer dort nicht dabei ist, taucht in den Antworten der KI womöglich gar nicht mehr auf.
Dazu passt die Debatte über die Zukunft der Filiale. Die Frage, wann man zuletzt privat eine Bankfiliale betreten hat, brachte bei unseren Experten erstaunlich eindeutige Antworten hervor. Zugleich gilt: Ein Ratenkredit funktioniert anders als die Finanzierung eines Unternehmens, und im Geschäft mit institutionellen Kunden bleibt der persönliche Draht entscheidend.
Offen bleibt zudem eine Regulierungslücke. Wenn KI-Agenten die Schnittstellen der Banken nutzen, stellen sich Fragen nach Datenzugang, Verantwortung und dem Schutz von Kunden, die die technischen Zusammenhänge kaum durchschauen können. Hier wird die Aufsicht in den kommenden Jahren nachziehen müssen.
Tempo und Governance: Was die Mutigen unterscheidet
Wie wichtig Geschwindigkeit ist, zeigte eine Zahl von Revolut, bei der es im Saal kurz still wurde: eine Million Neukunden alle 17 Tage. Dass großes Wachstum auch große Verantwortung bedeutet, wurde wenig später in den Medien sichtbar. Für unsere Experten ist das ein eindrucksvolles Beispiel dafür, was Prozesse und Technik leisten müssen, wenn sie in Echtzeit skalieren sollen.
Das Gegenstück lieferte der Chef der Solaris. Er schaltete zunächst sämtliche KI ab, stellte dann eine umfassende Governance auf, die eng mit den Unternehmenszielen verzahnt ist, und setzt nun auf autonome Agenten. Dass ein solcher Neustart im Jahr 2026 noch möglich ist, beeindruckte unsere Experten. Es zeigt außerdem, dass volle Kraft ab dem Start oft mehr bewirkt als jahrelanges Entwickeln.
Am Ende bleibt eine Frage, die auf dem Gipfel kaum gestellt wurde: Wie nimmt man die gesamte Organisation mit? Vieles spricht dafür, dass diese Frage im nächsten Jahr zum Hauptthema werden könnte.