OCT Inst erklärt (Teil 2 von 4): Wie das Scheme funktioniert
Zusammenfassung
OCT Inst ermöglicht grenzüberschreitende Echtzeitüberweisungen, indem Euro-Leg-Infrastruktur über klar definierte Teilnehmerrollen und standardisierte Verarbeitungsregeln mit Nicht-Euro-Zahlungsinfrastrukturen verbunden wird. Entry PSPs und Exit PSPs validieren, übersetzen und leiten Transaktionen zwischen der europäischen Instant-Payment-Umgebung und externen Zahlungssystemen weiter. Eingehende und ausgehende Zahlungsströme folgen unterschiedlichen Verarbeitungswegen. Beide erfordern jedoch Echtzeitvalidierungen, Statusverarbeitungen sowie eindeutige Bestätigungs- oder Ablehnungsnachrichten innerhalb festgelegter Fristen. Teilnehmende PSPs benötigen daher ein jederzeit verfügbares Betriebsmodell, das einen Betrieb rund um die Uhr an 365 Tagen im Jahr, Straight-Through Processing (STP), Settlement-Sicherheit und ein Liquiditätsmanagement in Echtzeit gewährleistet.
OCT Inst erklärt – Blogreihe
Dieser Beitrag ist Teil 2 einer vierteiligen Serie zu OCT Inst. Teil 1 hat das Scheme vorgestellt und erklärt, warum es für den grenzüberschreitenden Zahlungsverkehr relevant ist. Teil 3 behandelt konkrete Umsetzungsschritte für Banken und PSPs, Teil 4 bewertet Nutzen und Grenzen des Schemes. Die weiteren Teile erscheinen in Kürze auf Banking.Vision.
Wie funktioniert OCT Inst?
Im ersten Teil unserer Blogreihe haben wir OCT Inst als Europas Antwort auf eine bekannte Herausforderung im grenzüberschreitenden Zahlungsverkehr vorgestellt: Kundinnen und Kunden erwarten zunehmend, dass internationale Überweisungen genauso schnell, transparent und zuverlässig abgewickelt werden wie nationale Echtzeitzahlungen. Dabei haben wir erläutert, warum das Schema relevant ist und wie das „One-Leg-Out“-Konzept einheitliche Regeln für den Euro Leg einer internationalen Zahlung schafft. Dieses Konzept zu verstehen, ist jedoch nur der erste Schritt.
Um einschätzen zu können, welche konkreten Auswirkungen OCT Inst auf Zahlungsdienstleister (PSPs) hat, lohnt sich ein genauer Blick auf den Transaktionsablauf, die beteiligten Rollen und die Verbindung zwischen Euro Leg und Non-Euro Leg (European Payments Council, o. J.).
Teilnehmerrollen im Scheme
OCT Inst definiert spezifische Teilnehmerrollen, die den Euro Leg und den Non-Euro Leg einer Transaktion miteinander verbinden. Die wichtigsten Rollen werden im Folgenden erläutert (European Payments Council, 2025a).
Euro Leg Entry PSP
Der Entry PSP fungiert als Eingangstor vom Non-Euro-Leg in den Euro-Leg. Bei einer eingehenden internationalen Echtzeitüberweisung empfängt und validiert er die Zahlungsinformationen, konvertiert sie in das OCT-Inst-konforme Format, gewährleistet die Settlement-Sicherheit und leitet die Transaktion über die Infrastruktur des Euro Leg weiter.
Euro Leg Exit PSP
Der Exit-PSP übernimmt die entsprechende Schnittstellenfunktion für ausgehende Transaktionen. Er empfängt die OCT-Inst-Transaktion aus dem Euro Leg, validiert sie und leitet die Zahlungsinformationen an den Non-Euro Leg weiter. Damit verbindet er die vom EPC regulierte Umgebung mit einem externen Zahlungssystem.
PSP des Zahlers und PSP des Zahlungsempfängers
Der PSP des Zahlungsempfängers im Euro Leg validiert die eingehende Transaktion, schreibt den Betrag dem Konto des Begünstigten gut, sofern alle Voraussetzungen erfüllt sind, und sendet anschließend eine positive oder negative Bestätigung zurück.
Der PSP des Zahlers im Euro Leg ist für die Initiierung der Transaktion verantwortlich. Zu seinen Aufgaben gehören die Prüfung der Kundenanweisung, die Verifizierung der Kontodeckung sowie die Einleitung der Zahlungsabwicklung.
Gemeinsam ermöglichen diese Teilnehmer eine automatisierte Echtzeitverarbeitung innerhalb des Euro Leg und gewährleisten zugleich die Interoperabilität mit externen Zahlungsverkehrssystemen (European Payments Council, o. J.).
Der Zahlungsablauf
OCT Inst ermöglicht internationale Echtzeitüberweisungen von Konto zu Konto. Der Ablauf innerhalb des Euro Leg unterscheidet sich danach, ob eine Transaktion in den Euro Leg eintritt oder diesen verlässt (European Payments Council, 2025b).
Eingehende OCT-Inst-Zahlungen (Non-Euro Leg → Euro Leg)
Bei einer eingehenden Transaktion beginnt der Prozess außerhalb des Euro Leg. Die folgenden Schritte zeigen vereinfacht den Ablauf einer erfolgreichen Transaktion (European Payments Council, 2025a):
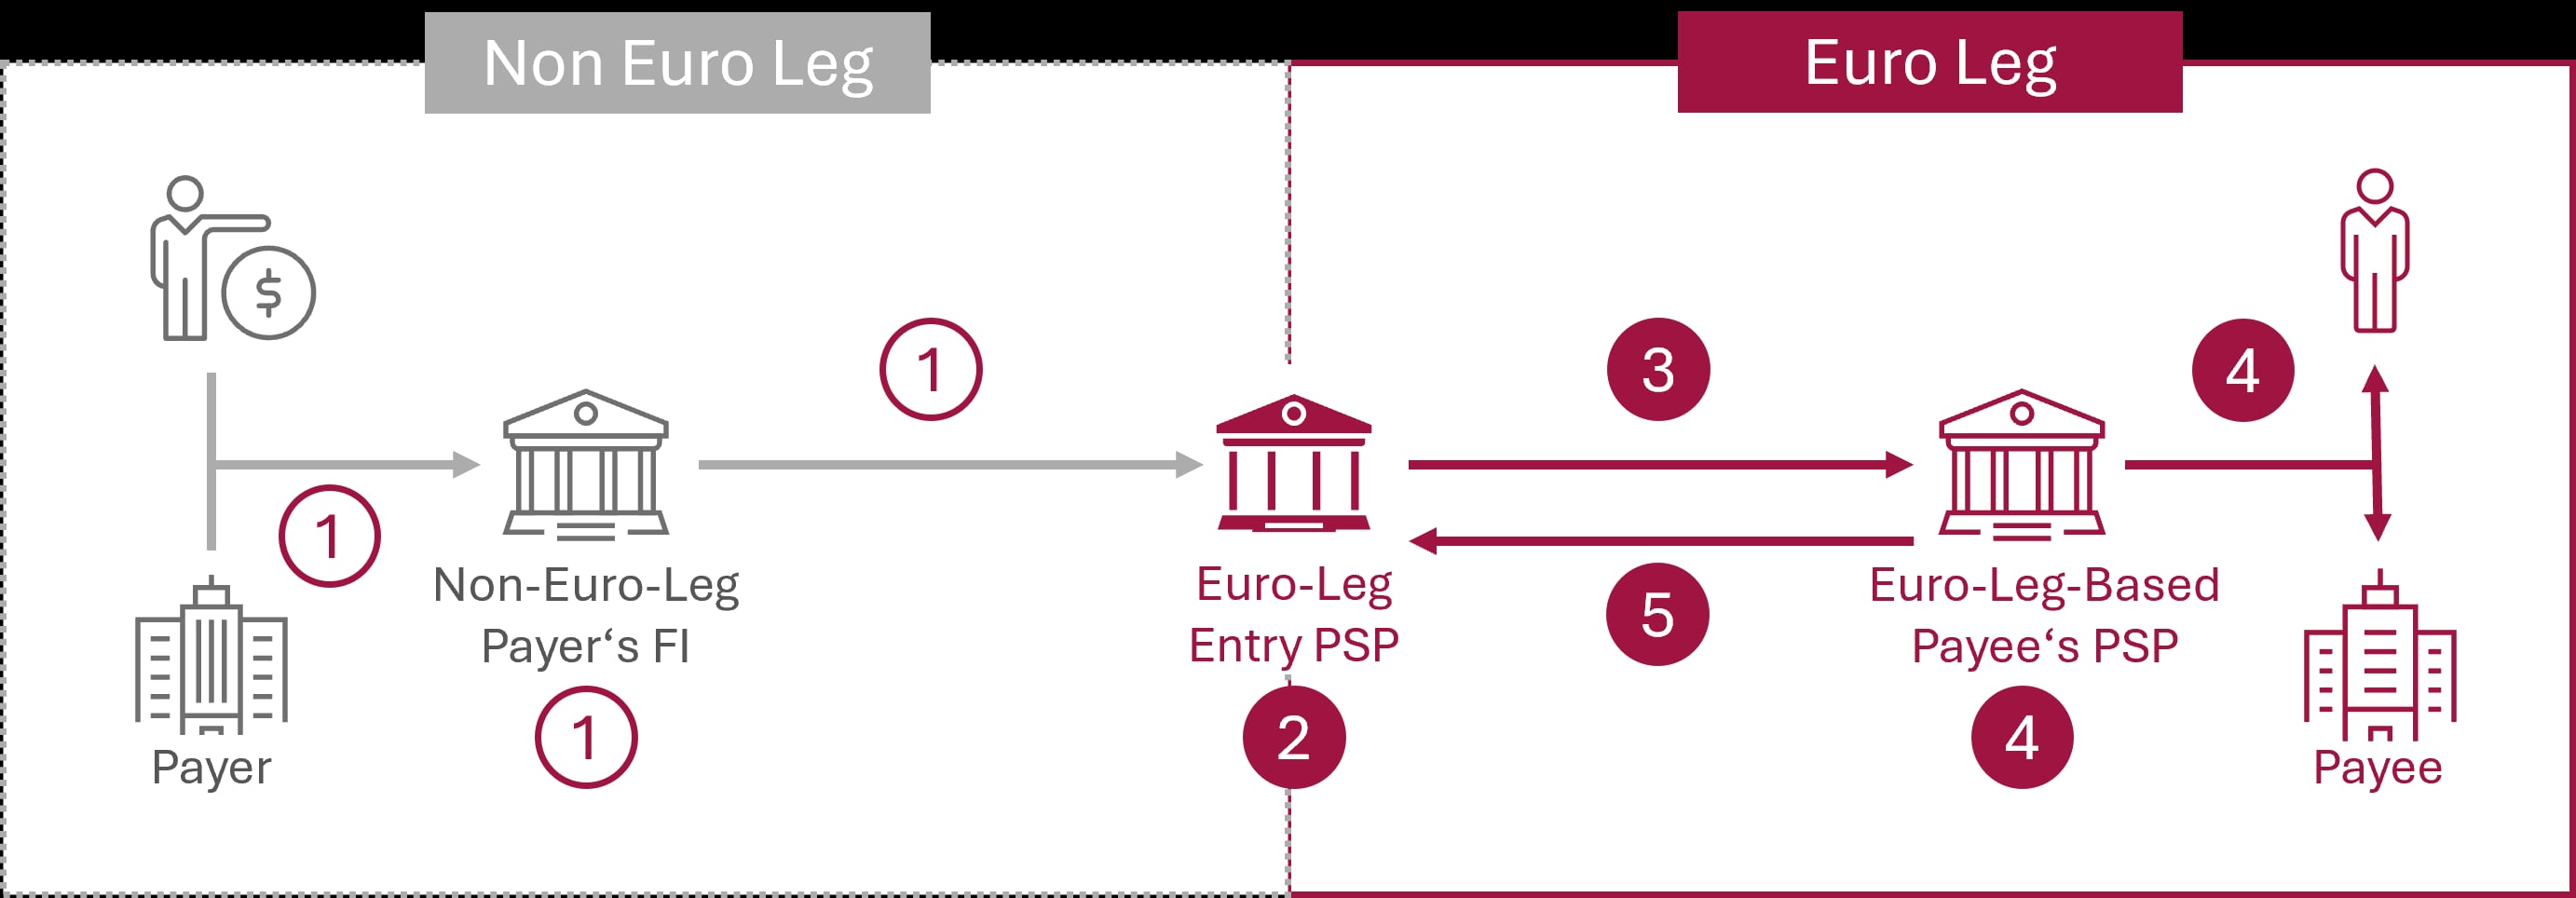
Figure 1. Process of an incoming OCT Inst transaction
- Eine Zahlung wird innerhalb des Non-Euro-Leg initiiert.
- Der Euro Leg Entry PSP empfängt die Zahlungsanweisung, validiert sie und wandelt die Transaktion in das OCT-Inst-konforme Format um. Anschließend setzt er den Euro-Leg-Zeitstempel.
- Die Transaktion wird über die Inter-PSP-Space-Infrastruktur an den im Euro-Leg ansässigen PSP des Empfängers weitergeleitet.
- Der PSP des Empfängers validiert die Zahlung und schreibt den Betrag dem Konto des Begünstigten gut.
- Anschließend wird eine positive Bestätigung zurückgesendet.
Ausgehende OCT-Inst-Zahlungen (Euro Leg → Non-Euro Leg)
Bei einer ausgehenden Zahlung stammt die Transaktion aus dem Euro Leg. Die folgenden Schritte zeigen vereinfacht den Ablauf einer solchen Transaktion (European Payments Council, 2025a):
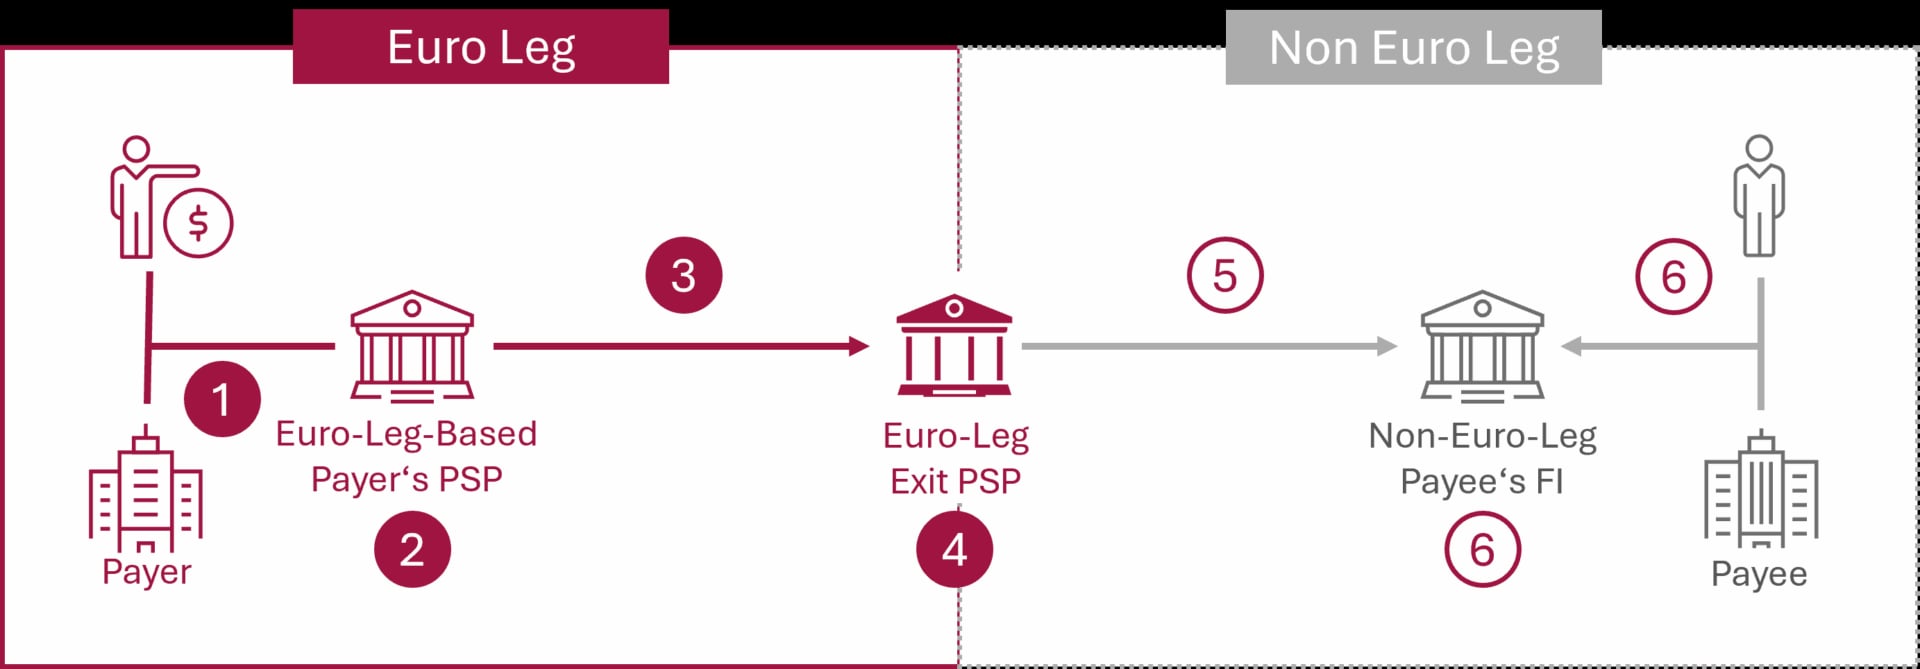
Figure 2. Process flow for an outbound OCT-Inst transaction
- Der Zahler erteilt einen Zahlungsauftrag.
- Der im Euro Leg ansässige PSP des Zahlers führt alle erforderlichen Validierungs- und Deckungsprüfungen durch. Anschließend erstellt er eine OCT-Inst-Transaktion und setzt den Euro-Leg-Zeitstempel.
- Die Transaktion wird über die Inter-PSP-Space-Infrastruktur an den Euro Leg Exit PSP übermittelt.
- Der Euro Leg Exit PSP empfängt und validiert die Transaktion.
- Der Exit PSP leitet die Zahlung in den Non-Euro Leg weiter.
- Die externe Zahlungsinfrastruktur verarbeitet die Transaktion und übermittelt die entsprechenden Statusinformationen zurück.
Der Exit-PSP übernimmt in diesem Ablauf eine zentrale Rolle, da er zwei unterschiedliche Zahlungsverkehrsumgebungen miteinander verbindet. Zugleich stellt er sicher, dass die Daten konsistent bleiben und Statusinformationen transparent verarbeitet werden (European Payments Council, 2025a).
Wie ist das Settlement organisiert?
Die Settlement-Prozesse innerhalb des Schemas konzentrieren sich auf den Euro Leg und folgen den Regeln für die Verarbeitung von Echtzeitzahlungen. Ein zentrales Konzept dabei ist der „Execution Time Cycle“, der den zeitlichen Ablauf einer Transaktion definiert.
Der Prozess beginnt entweder mit dem Eingang einer eingehenden OCT-Inst-Transaktion beim Euro Leg Entry PSP oder mit dem Eingang einer ausgehenden Zahlungsanweisung beim im Euro Leg ansässigen PSP des Zahlers. Der jeweilige PSP führt anschließend die erforderlichen Prüfungen in Echtzeit durch, um sicherzustellen, dass die Transaktion vollständig ist, sämtliche Verarbeitungsvorgaben erfüllt und zur sofortigen Ausführung bereitsteht.
Bevor der Euro-Leg-Zeitstempel gesetzt wird, hat der Euro Leg Entry PSP bis zu 60 Sekunden Zeit, um die notwendigen vorbereitenden Prüfungen und Verarbeitungsschritte abzuschließen. Dieselbe Frist wird auch für den Euro Leg Exit PSP empfohlen, bevor er die Transaktion zurücksendet oder sie in den Non-Euro Leg weiterleitet (European Payments Council, 2025b).
Sobald die Prüfungen abgeschlossen sind und der Zeitstempel gesetzt wurde, beginnt die eigentliche Ausführungsphase. Nach den Standardvorgaben des Schemas sollte innerhalb von zehn Sekunden eine positive oder negative Bestätigung eingehen (European Payments Council, 2025a).
Für Ausnahmefälle gilt ein Timeout von 20 Sekunden. Danach stehen weitere fünf Sekunden zur Verfügung, damit die Bestätigungsmeldung bei einer eingehenden Transaktion den Euro Leg Entry PSP beziehungsweise bei einer ausgehenden Transaktion den Euro-Leg-basierten PSP des Zahlers erreicht. Diese Zeitvorgaben gelten ausschließlich für den Euro Leg. Die tatsächliche End-to-End-Performance hängt zusätzlich von den Verfahren und Infrastrukturen im Non-Euro Leg ab (European Payments Council, 2025b).
Daraus ergeben sich für die Verarbeitung im Euro Leg folgende Anforderungen (European Payments Council, o. J.):
- Kontinuierliche Verfügbarkeit rund um die Uhr (24/7/365),
- Straight-Through-Processing (STP),
- Echtzeitvalidierungen und Deckungsprüfungen,
- Permanente Routing-Fähigkeiten,
- Liquiditätsmanagement in Echtzeit,
- Sofortige Verarbeitung von Statusmeldungen.
Bei eingehenden Transaktionen muss der Entry PSP die Settlement-Sicherheit aufrechterhalten, bis die entsprechende Bestätigung eingegangen ist.
Bei ausgehenden Transaktionen dürfen der Zahlungsdienstleister des Zahlers beziehungsweise die zugrunde liegende Infrastruktur nicht automatisch von einem Fehlschlag der Zahlung ausgehen, nur weil ein Timeout aufgetreten ist. Die Settlement-Sicherheit muss so lange bestehen bleiben, bis eine eindeutige Bestätigungs- oder Ablehnungsnachricht vorliegt (European Payments Council, 2025a).
Prozesse für Ausnahmefälle
Die im Euro Leg ansässigen Zahlungsdienstleister von Zahlern und Empfängern können standardisierte und weitgehend automatisierte Verfahren für R-Transaktionen (Reject – Ablehnung, Return – Rückgabe und Recall – Rückruf) sowie für Anfragen im Rahmen des Schemas nutzen.
- Ein OCT Inst Reject tritt innerhalb des Euro Leg auf, wenn eine Transaktion vor dem Inter-PSP-Settlement abgelehnt wird. In diesem Fall muss der ursprünglich vom Zahler übermittelte Betrag unverändert zurückgeführt werden.
- Ein OCT Inst Return erfolgt nach dem Inter-PSP-Settlement im Euro Leg, wenn der Euro Leg Exit PSP die Transaktion nicht in den Non-Euro Leg weiterleiten kann, keine Bestätigung aus dem Non-Euro Leg eingeht oder das Finanzinstitut des Empfängers im Non-Euro Leg die Zahlung nicht ausführen kann.
- Ein OCT Inst Recall tritt ein, wenn entweder das Finanzinstitut des Zahlers im Non-Euro Leg eine Stornierung beim Euro Leg Entry PSP anfordert oder der Euro-Leg-basierte PSP des Zahlers eine entsprechende Anfrage an den Euro Leg Exit PSP sendet. Ein Recall garantiert jedoch keine Rückerstattung der überwiesenen Gelder. Darüber hinaus kann der zurückerhaltene Betrag von der ursprünglich überwiesenen Summe abweichen.
Die Nachricht zu einer R-Transaktion sollte über denselben Weg zurückgeleitet werden wie die ursprüngliche OCT-Inst-Transaktion, ohne die enthaltenen Daten zu verändern.
Macht eine R-Transaktion eine Währungsumrechnung erforderlich, trägt der Akteur im Euro Leg, der die ursprüngliche Transaktion umgerechnet hat, die daraus entstehenden Gewinne oder Verluste, sofern mit dem jeweiligen Gegenpart keine abweichende Vereinbarung getroffen wurde (European Payments Council, 2025a).
Auswirkungen auf Banken
Für europäische Banken kann dieses Settlement-Modell erhebliche operative Veränderungen mit sich bringen. Rein batchbasierte Prozesse reichen nicht aus, um die Anforderungen des Schemas an Echtzeitverarbeitung und Verfügbarkeit zu erfüllen. Teilnehmende Institute benötigen stattdessen Infrastrukturen und operative Steuerungsmechanismen, die eine kontinuierliche Verarbeitung über alle relevanten Zahlungsverkehrsfunktionen hinweg ermöglichen (European Payments Council, 2025b).
Das Schema basiert auf dem ISO-20022-XML-Nachrichtenstandard und kann innerhalb des Euro Leg bestehende Zahlungsdienstleister sowie Clearing- und Settlement-Mechanismen (CSMs) einbinden (European Payments Council, 2025c).
Der Aufbau orientiert sich an Verfahren, Standards und Infrastrukturen, die vielen Instituten bereits aus dem SEPA-Echtzeitzahlungsverkehr vertraut sind. Dadurch lassen sich bestehende Erfahrungen und technische Grundlagen in vielen Bereichen weiterhin nutzen. Die jeweils geltenden Transaktionslimits und Verarbeitungsbedingungen sollten jedoch stets anhand des aktuellen OCT-Inst-Rulebooks sowie der Vorgaben der beteiligten Teilnehmer und Infrastrukturen geprüft werden. Derzeit beträgt der Höchstbetrag je OCT-Inst-Transaktion 100.000 EUR (European Payments Council, 2025d).
Fazit
OCT Inst zeigt, wie der Euro Leg einer internationalen Echtzeitüberweisung durch klar definierte Rollen, standardisierte Nachrichtenformate und strikte Echtzeitvorgaben schneller, transparenter und besser planbar abgewickelt werden kann. Entry-PSPs und Exit-PSPs bilden dabei die zentrale Verbindung zwischen der europäischen Instant-Payment-Umgebung und externen Zahlungssystemen. Zugleich sind Settlement-Sicherheit, ein effizientes Statusmanagement und eine durchgehende Verfügbarkeit unverzichtbare operative Voraussetzungen.
Für Banken und PSPs ist OCT Inst daher weit mehr als ein zusätzlicher Zahlungsprozess. Das Schema erfordert ein Betriebsmodell, das eine ganzjährige Verarbeitung rund um die Uhr, schnelle Entscheidungen und eine zuverlässige Abstimmung zwischen verschiedenen Zahlungsinfrastrukturen ermöglicht.
Im nächsten Artikel beleuchten wir die architektonischen, technischen und operativen Anpassungen, die Institute bei der Einführung von OCT Inst berücksichtigen sollten.
Bewertung von OCT Inst für Ihr Institut
Sources
- 1. European Payments Council. (2025a). 2025 One-Leg Out Instant Credit Transfer rulebook, version 1.1.
- 2. European Payments Council. (2025b). Questions & Answers on the One-Leg Out Instant Credit Transfer Scheme.
- 3. European Payments Council. (2025c). One-Leg Out Instant Credit Transfer Inter-PSP Implementation Guidelines 2025, version 1.0.
- 4. European Payments Council. (2025d). Maximum Amount for Instructions under the 2025 One-Leg Out Instant Credit Transfer Rulebook version 1.1.
- 5. European Payments Council. (n.d.). One-Leg Out Instant Credit Transfer.