


Die bedeutenden deutschen Institute haben im ersten Quartal 2026 eine gestiegene annualisierte Risikovorsorge von 69 Basispunkten des Kreditvolumens ausgewiesen; im Euroraum lag nur Österreich mit 74 Basispunkten darüber.1 Angekündigt hatte die Mehrzahl der Häuser für 2026 hingegen eine sinkende Vorsorge. Im Mengengeschäft kommt die Frage hinzu, ob die Modelle, die Risikovorsorge, Kapitalplanung und Kreditentscheidung tragen, dieses steigende Ausfallniveau noch treffen. Aus Sicht der Autoren tun sie das nicht mehr. Was folgt daraus?
Das Wichtigste in drei Punkten
- Was passiert ist: Überschuldung, Privat- und Unternehmensinsolvenzen steigen seit 2025 wieder, und die Risikovorsorge steigt stärker als geplant.
- Woran es liegt: Das Schätzniveau der Modelle stammt aus einer Datenhistorie ohne vollständigen Konjunkturzyklus, und die tragenden Merkmale der Bestandsmodelle laufen dem Ausfall nur kurz voraus.
- Was hilft: Die Rekalibrierung korrigiert das Niveau, die Modellüberarbeitung die Merkmale, die Antragsmodelloptimierung die Entscheidungsregel. Welche Stufe angemessen ist, entscheidet eine Bestandsaufnahme auf aktuellen Daten.
Was hat sich bei Konsumenten und im KMU-Geschäft verändert?
Für die Konsumentenseite liefert der SchuldnerAtlas Deutschland 2025 von Creditreform den deutlichsten Befund:
5,67 Millionen überschuldete Privatpersonen, ein Plus von 111.000 Fällen, eine Überschuldungsquote von 8,16 %.
Creditreform Wirtschaftsforschung, SchuldnerAtlas Deutschland 2025
Entscheidend ist die Richtung, denn erstmals seit 2018 nimmt die Zahl wieder merklich zu. Die Privatinsolvenzen stiegen 2025 um 6,5 % auf rund 76.300 Fälle und im ersten Halbjahr 2026 um weitere 2,3 %.3 4 Das ist kein punktueller Schock, sondern eine schleichende Verschlechterung der Schuldendienstfähigkeit über breite Teile des Portfolios.
Ein Detail der Konsumentenverschuldung ist für die Modellierung besonders unangenehm. Nach Angaben der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) wurden 2024 über zehn Millionen neue Ratenkreditverträge geschlossen, rund 50 % mehr als 2020. Kleinkredite unter 1.000 € machen etwa die Hälfte der Neuverträge aus.5 Bei besonders kleinen, kurzfristigen Krediten mussten die beteiligten Anbieter nach der bis November 2026 geltenden Rechtslage keine Kreditwürdigkeitsprüfung durchführen.6 Ein Teil der Ratenverpflichtungen eines Antragstellers entsteht damit außerhalb jeder Bonitätsprüfung: Die Verschuldung wächst dort, wo die Modelle nicht hinsehen können.
Wo das Mengengeschäft kleine und mittlere Unternehmen (KMU) umfasst, ist das Bild noch deutlicher. Die Unternehmensinsolvenzen erreichten 2025 mit 23.900 Fällen und einem Plus von 8,3 % den höchsten Stand seit über einem Jahrzehnt und legten im ersten Halbjahr 2026 um weitere 7,8 % zu.3 4 Entscheidend ist die Größenstruktur: 81,6 % der Fälle betrafen Unternehmen mit bis zu zehn Beschäftigten, genau das Segment des standardisierten KMU-Geschäfts.
Der Befund dahinter ist für die Modellierung noch interessanter als die Insolvenzzahlen selbst. Eine Creditreform-Auswertung von rund 60.000 Jahresabschlüssen zeigt, dass 7,5 % der Unternehmen ihren Zinsaufwand nicht mehr ausreichend aus dem operativen Ergebnis decken, nach 6,5 % im Jahr 2015. Unter den Unternehmen, die 2025 insolvent wurden, traf das bereits 2023 auf knapp ein Fünftel zu – mehr als ein Jahr vor dem Ereignis und rund zweieinhalbmal so häufig wie in der Grundgesamtheit.7 Eine schwache Zinsdeckung ist damit kein Ausfallurteil – die große Mehrheit dieser Unternehmen wird nicht insolvent. Sie ist ein Frühindikator: ein Merkmal, das trennt und das lange vor dem Ausfall belegt ist.
Dass die Institute selbst genauer hinsehen, zeigt die Umfrage zum Kreditgeschäft (Bank Lending Survey) der Deutschen Bundesbank: Im zweiten Quartal 2026 haben die befragten Banken ihre Kreditrichtlinien in allen erhobenen Segmenten gestrafft, auch bei Konsumenten- und sonstigen Krediten an private Haushalte.8
Von der Konjunktur ist kurzfristig keine Entlastung zu erwarten. Das ifo Institut erwartet für 2026 und 2027 ein Wachstum des Bruttoinlandsprodukts von jeweils 0,8 %, gedämpft durch den Energiepreisanstieg um jeweils 0,4 Prozentpunkte; die Arbeitslosenquote liegt 2026 bei 6,3 % und 2027 bei 6,1 %.9 Für Konsumentenportfolien ist die Arbeitslosenquote die maßgebliche Größe. Maßgeblich ist dabei nicht die Richtung, in die sie sich bewegt, sondern ihr Abstand zu dem Niveau, aus dem die Kalibrierungsdaten stammen.
Warum die geschätzte Ausfallrate der Konjunktur nicht folgen kann
Ein Modell, das Risikovorsorge oder eine Kreditentscheidung trägt, leistet zwei Dinge: Es bringt Kreditnehmer in eine Rangordnung, und es bildet diese Rangordnung auf ein Niveau von Ausfallwahrscheinlichkeiten (Probability of Default – PD) ab. Die Kalibrierung ist der Schritt, der dieses Niveau festlegt, und sie wird aus einer Datenhistorie geschätzt. Dort liegt die erste Ursache: Die Historien der heute eingesetzten Modelle umfassen typischerweise die Jahre ab etwa 2015 – Niedrigzinsphase, Rekordbeschäftigung und die Corona-Jahre, in denen Moratorien, Kurzarbeit und Transferleistungen Ausfälle verschoben und teilweise unterdrückt haben. Eine auf diesem Fenster geschätzte Ausfallrate liegt strukturell am unteren Rand eines vollständigen Konjunkturzyklus.
Die zweite Ursache liegt nicht im Niveau, sondern in den Merkmalen der Datengrundlage. Die stärksten Merkmale der Bestandsmodelle im Mengengeschäft sind nach Erfahrung der Autoren Rückstands- und Zahlungsverhaltensmerkmale. Sie sind trennscharf, laufen dem Ausfall aber nur kurz voraus. Die erste Ursache erklärt, warum das geschätzte Niveau zu niedrig ist; die zweite erklärt, warum das Institut es erst bemerkt, wenn sich die Verschlechterung bereits in Zahlungsstörungen niedergeschlagen hat. Beide Ursachen verlangen unterschiedliche Antworten.
Ein zu niedriges Modellniveau wirkt an drei Stellen gleichzeitig. In der bilanziellen Risikovorsorge am unmittelbarsten: Institute, die ihre pauschalierte Wertberichtigung erwartungswertbasiert bestimmen, übernehmen das Niveau direkt. Nach International Financial Reporting Standard 9 (IFRS 9) ist die Ausfallwahrscheinlichkeit zwar stichtagsbezogen und vorausschauend zu schätzen, doch auch diese Schätzung setzt auf dem kalibrierten Niveau auf und verschiebt es lediglich – liegt der Ausgangspunkt zu niedrig, wandert der Fehler mit in die Wertberichtigung. In der Säule 2 verschiebt eine zu niedrige Ausfallwahrscheinlichkeit den erwarteten Verlust in der Ergebnisvorschau und den unerwarteten Verlust in der Risikotragfähigkeitsrechnung in dieselbe, zu günstige Richtung. Und in der Antragsentscheidung ruhen Standardrisikokosten und Cut-off auf demselben Niveau: Neugeschäft wird zu günstig bepreist und zu großzügig genehmigt.
Wie groß der Niveaueffekt in der Risikovorsorge ist, zeigt eine Beispielrechnung. In einer Beispielbank mit einem Mengengeschäftsportfolio von 2,0 Mrd. €, einem kalibrierten Modellniveau von 0,9 % und einer Verlustquote bei Ausfall (Loss Given Default – LGD) von 40 % beträgt der erwartete Verlust:
0,9 % * 2,0 Mrd. € * 40 % = 7,2 Mio. €
Liegt die beobachtete Zwölfmonats-Ausfallrate bei 1,4 %, ergibt dieselbe Rechnung 11,2 Mio. €. Die Differenz von 4,0 Mio. € entspricht 20 Basispunkten des Portfolios – und sie entsteht nicht durch neue Ausfälle, sondern allein durch das Niveau, auf das kalibriert wurde (eigene Darstellung).
Eine höhere Risikovorsorge korrigiert die Bilanz, nicht das Modell.
Stufe 1: Wann genügt eine Rekalibrierung?
Bei einer Rekalibrierung bleibt das Modell in seiner Struktur unverändert: Merkmale und Ausprägungen werden beibehalten, das Schätzniveau wird auf die beobachtete oder erwartete Ausfallrate angehoben. Eine erweiterte Rekalibrierung schätzt zusätzlich die Gewichte der Ausprägungen in einer erneuten logistischen Regression auf aktuellen Daten. Das ist der schnellste Eingriff und der mit dem geringsten Umsetzungsrisiko, weil Datenanbindung, Scorelogik und Prozesse unverändert bleiben.
Voraussetzung ist, dass Rangordnung und Modellmerkmale noch tragen. Genau das ist zuerst zu prüfen, getrennt nach Trennschärfe und nach zeitlicher Stabilität von Belegung und Rangordnung der Ausprägungen. Kippt die Rangordnung einzelner Merkmale über die Zeitscheiben, hilft eine Niveauanpassung nicht weiter.
Vor allem aber wirkt die Rekalibrierung nur gegen die erste Ursache. Wer auf den aktuellen Rand kalibriert, tauscht einen Punktanker gegen einen anderen und liegt beim nächsten Umschwung des Zyklus erneut daneben. Sie ist deshalb aus Sicht der Autoren ein Zwischenschritt und kein Zielzustand: Sie stellt das Niveau richtig und verschafft die Zeit für die zweite Stufe.
Stufe 2: Wann muss das Modell überarbeitet werden?
Die Modellüberarbeitung setzt an der zweiten Ursache an und erweitert die Fähigkeit des Modells, den Verlauf der Ausfallrate zu treffen. Ein Modell, dessen Merkmale ausschließlich aus kundenindividuellen Informationen bestehen, kennt keinen Konjunkturzyklus und kann eine Verschiebung des Ausfallniveaus nur über die Kalibrierung nachvollziehen – also erst, nachdem sie eingetreten ist. Ausfalldefinition und Zielgröße bleiben bei der Neuentwicklung unverändert. Das hält die Ergebnisse mit der eigenen Historie und der bestehenden Vorsorgesystematik vergleichbar.
Makroökonomische Merkmale wie die Arbeitslosenquote machen die Zyklusabhängigkeit zum Bestandteil des Modells, statt sie in einem festen Niveau zu verstecken. Neue Verhaltensmerkmale erschließen Daten, die bei der ursprünglichen Entwicklung nicht verfügbar waren. Bei KMU-Portfolien kommen Finanzkennzahlen hinzu, und dort ist der Hebel besonders greifbar: Ein Merkmal wie die Zinsdeckung, das mehr als ein Jahr vor der Insolvenz belegt ist, kann ein Modell ohne Jahresabschlussdaten nicht nutzen – unabhängig davon, wie gut es kalibriert ist.
Stufe 3: Was bringt eine Optimierung der Antragsentscheidung?
Die Antragsmodelloptimierung als dritte Stufe verschiebt den Fokus vom Messen des Risikos auf das Treffen der Entscheidung. Optimiert wird nicht mehr allein die Prognose des Ausfalls, sondern die Antragsentscheidung selbst: Die Zielgröße wird auf die bestmögliche Vergabeentscheidung ausgerichtet, die Cut-off-Strategie anhand der geschätzten marginalen Profitabilität entwickelt. Ein Cut-off aus einer Ausfallwahrscheinlichkeit beantwortet, wie risikoreich ein Antrag ist. Ein Cut-off aus der marginalen Profitabilität beantwortet, ob er noch einen positiven Beitrag leistet.
| Stufe | Was geändert wird | Voraussetzung | Wirkung |
| Rekalibrierung | Schätzniveau, bei der erweiterten Form auch die Gewichte der Ausprägungen; Merkmalssatz unverändert | Rangordnung und Merkmale tragen noch | Das Niveau trifft die aktuelle Ausfallrate; Vorsorge und Cut-off sitzen wieder dort, wo sie sitzen sollen |
| Modellüberarbeitung | Neuentwicklung mit zusätzlichen Merkmalsarten; Ausfalldefinition und Zielgröße unverändert | Ungenutzte Verhaltens-, Finanz- oder makroökonomische Daten liegen vor | Das Modell folgt dem zeitlichen Verlauf der Ausfallrate statt nur ihrem Durchschnitt |
| Antragsmodelloptimierung | Zielgröße und Cut-off-Strategie, ausgerichtet auf die Vergabeentscheidung | Ergebnis- und Kostengrößen je Antrag sind verfügbar | Bei gleicher Ablehnungsquote mehr abgefangene Ausfälle und ein am Ergebnisbeitrag gesetzter Cut-off |
Tabelle 1: Die drei Stufen im Vergleich (eigene Darstellung)
Was bringt eine höhere Trennschärfe am Cut-off?
Wie viel an der Trennschärfe hängt, lässt sich an der Receiver-Operating-Characteristic-Kurve (ROC-Kurve) unmittelbar ablesen. Der Gini-Koeffizient misst diese Trennschärfe: 0 % entspricht einer Zufallszuordnung, 100 % einer vollständigen Trennung von ausfallenden und nicht ausfallenden Fällen.
Der Vergleich in Abbildung 1 hält die Ablehnungsquote bei 10 % aller Anträge konstant und unterstellt eine Ausfallrate von 4 %. Ein Modell mit einem Gini-Koeffizienten von 75 % lehnt darunter 60 % der späteren Ausfälle ab; das sind 2,4 % der Gesamtheit, die übrigen 7,6 % entfallen auf 7,92 % der guten Anträge. Ein Modell mit einem Gini-Koeffizienten von 50 % erreicht bei derselben Ablehnungsquote nur 37 % der Ausfälle und lehnt dafür 8,9 % der guten Anträge ab. Das trennschärfere Modell fängt also 23 Prozentpunkte mehr Ausfälle ab und verzichtet dabei sogar auf etwas weniger gutes Neugeschäft.
Aus dem Gini-Koeffizienten allein lassen sich diese Punkte nicht ableiten, weil derselbe Koeffizient zu unterschiedlich geformten Kurven gehört. Die Simulation gibt deshalb zusätzlich die Lage eines Kurvenpunkts vor.
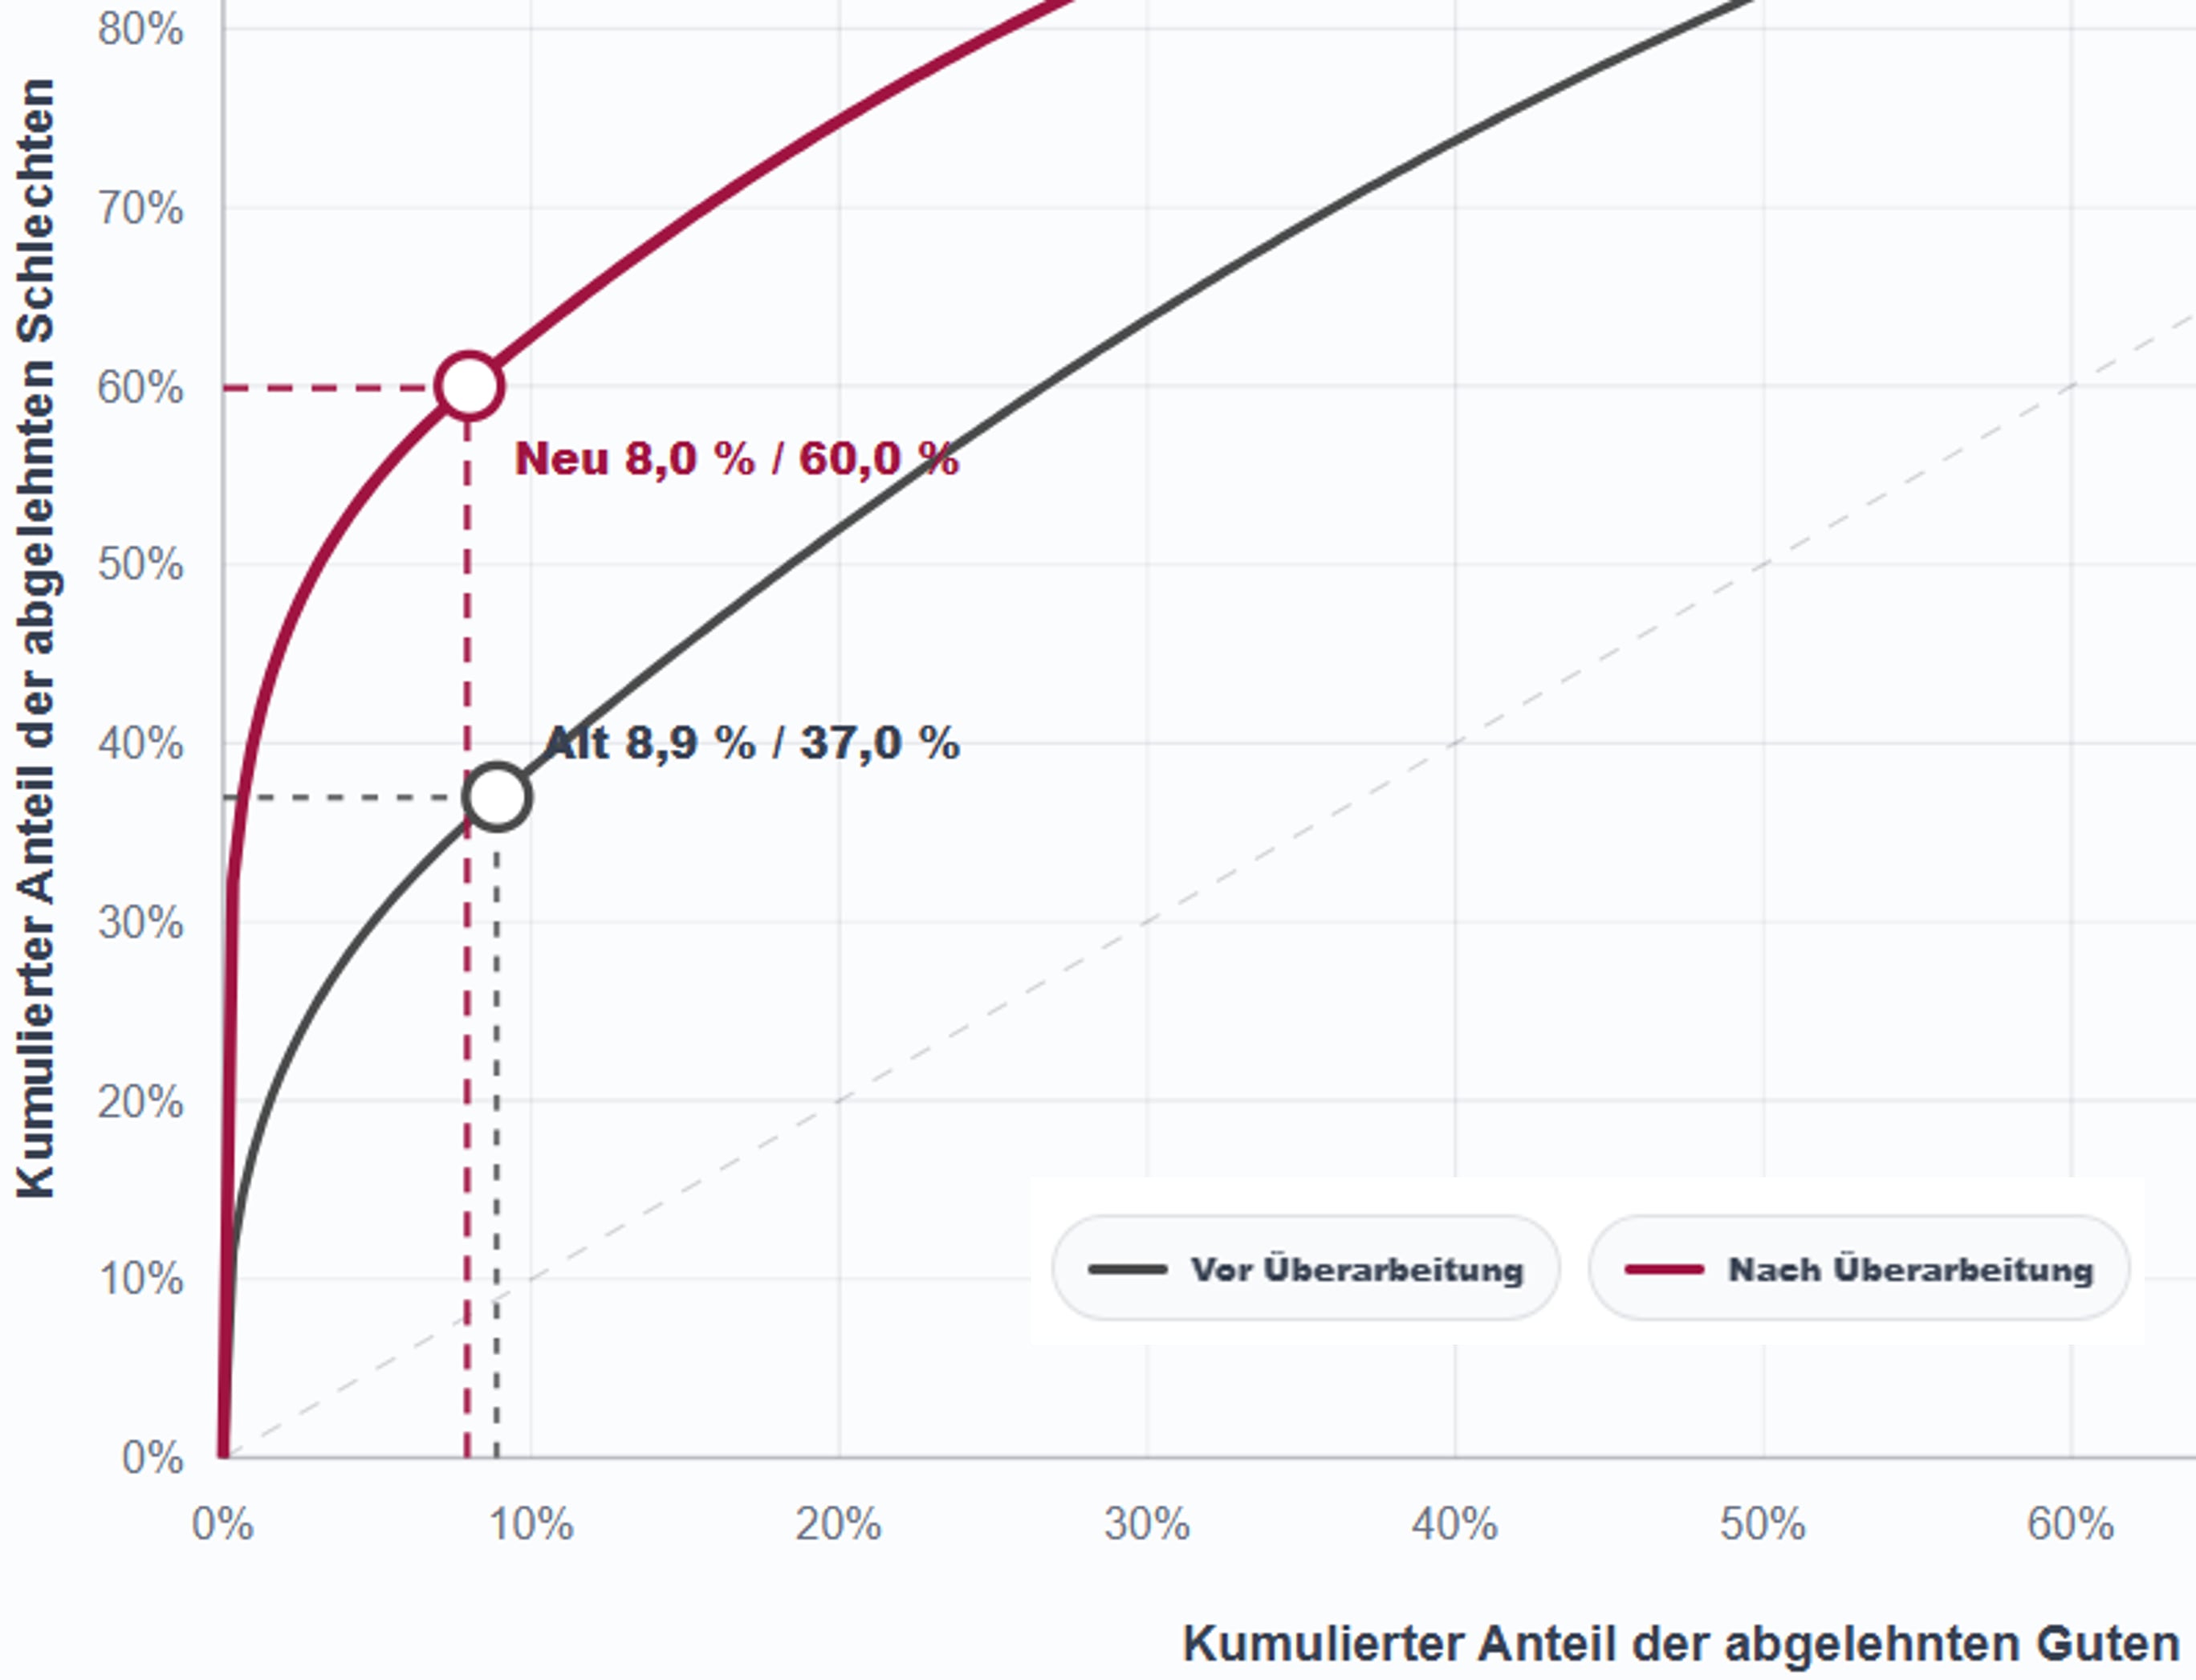
Abbildung: ROC-Kurven zweier Modelle bei einer Ablehnungsquote von 10 % und einer Ausfallrate von 4 % (Gini-Koeffizient 75 % und 50 %, eigene Darstellung)
Diese 23 Prozentpunkte sind der eigentliche Ertrag der drei Stufen. Die Rekalibrierung sorgt dafür, dass der Cut-off dort liegt, wo er liegen soll, denn bei zu niedrigem Schätzniveau lehnt eine an der Ausfallwahrscheinlichkeit festgemachte Grenze weniger ab als beabsichtigt. Die Modellüberarbeitung verschiebt die Kurve selbst nach oben und erhöht damit den Anteil der abgefangenen Ausfälle bei gleicher Ablehnungsquote. Und die Antragsmodelloptimierung wählt den Punkt auf der Kurve nicht nach einer gesetzten Quote, sondern nach dem erwarteten Ergebnisbeitrag, also gegebenenfalls durch eine Kombination mehrerer Parameter.
Wie viel Potenzial steckt in der Cut-off-Steuerung?
Was ist jetzt zu prüfen?
- Prüfen des Niveaus: Vergleich der mittleren geschätzten Ausfallwahrscheinlichkeit mit der beobachteten Ausfallrate je Zeitscheibe und Binomialtest je Ratingklasse auf 95 % und 99 %. Verlassen mehrere Klassen den Konfidenztrichter in dieselbe Richtung, ist das Niveau und nicht die Rangordnung das Problem.
- Prüfen der Trennschärfe out of time: Gini-Koeffizient auf der aktuellen Anwendungsstichprobe, nicht nur auf der Entwicklungsstichprobe. Fällt er deutlich ab, reicht eine Rekalibrierung nicht.
- Prüfen der zeitlichen Stabilität: Belegung und Ausfallrate je Merkmalsausprägung über die Zeitscheiben. Merkmale, deren Rangordnung kippt, gehören nicht in ein rekalibriertes Modell.
- Prüfen des ungenutzten Datenbestands: Verhaltens-, Finanz- und makroökonomische Merkmale, die bei der Erstentwicklung fehlten. Liegen dort Signale, ist die Modellüberarbeitung der wirksamere Weg.
- Prüfen des Anwendungsportfolios: Sind neue Produkte hinzugekommen oder weggefallen, hat sich der Marktauftritt verändert oder wird auf andere Kundengruppen gezielt, ist das Modell grundlegend zu überarbeiten.
- Prüfen der Wirkung auf das Neugeschäft: Cut-off und Standardrisikokosten nach der Niveauanpassung neu setzen, weil sonst die Ablehnungsquote unbeabsichtigt sinkt.
Auswirkungen und Fazit
Wenn das steigende Ausfallniveau sich von dem entfernt, auf das die Modelle einmal kalibriert wurden, ist das ein Handlungssignal. Wer darauf allein mit einer höheren Vorsorge reagiert, behandelt aus Sicht der Autoren das Symptom: Das Modellniveau bleibt zu niedrig und produziert im Neugeschäft weiter Positionen, die in zwei Jahren erneut nachzubessern sind.
Wie schnell sich das korrigieren lässt, hängt vom Institutstyp ab. Institute im Kreditrisikostandardansatz (KSA) haben es am einfachsten: Da die im Mengengeschäft eingesetzten Vorsorge- und Antragsmodelle keiner aufsichtlichen Zulassung unterliegen, braucht es keine Genehmigung einer Modelländerung, sondern eine belastbare Validierung, eine nachvollziehbare Dokumentation und die saubere Einbindung in die Prozesse – machbar in Monaten, nicht in Jahren. Bei zugelassenen Ratingverfahren im auf internen Ratings basierenden Ansatz (IRBA) ist derselbe Eingriff je nach Wesentlichkeit anzeige- oder genehmigungspflichtig und entsprechend aufwendiger.
Institute mit Verbund- oder Poolverfahren haben den Hebel der Rekalibrierung nicht selbst in der Hand. Umso wichtiger ist dort die eigene Überwachung von Modellen und Risiken. Der Spielraum liegt nach Erfahrung der Autoren in der Integration in die Vorsorgesystematik und in der Cut-off-Steuerung.
Die Frage, ob eine Rekalibrierung genügt oder das Modell überarbeitet werden muss, lässt sich mit überschaubarem Aufwand beantworten. Die Signale sind sichtbar, eine Überprüfung sollte nicht auf die nächste Regelvalidierung verschoben werden.
Wie können wir Sie unterstützen?
Häufige Fragen zur Rekalibrierung von Risikomodellen
Warum unterschätzen Risikomodelle im Mengengeschäft derzeit das Ausfallniveau?
Die Kalibrierungshistorien der eingesetzten Verfahren reichen typischerweise bis etwa 2015 zurück und enthalten damit überwiegend Jahre mit niedrigen Zinsen, hoher Beschäftigung und pandemiebedingten Stützungsmaßnahmen. Eine auf diesem Fenster geschätzte durchschnittliche Ausfallrate liegt am unteren Rand eines vollständigen Konjunkturzyklus. Verstärkt wird der Effekt dadurch, dass Rückstands- und Zahlungsverhaltensmerkmale dem Ausfall nur kurz vorauslaufen.
Wann genügt eine Rekalibrierung und wann ist eine Modellüberarbeitung nötig?
Eine Rekalibrierung genügt, wenn die Rangordnung des Modells noch trägt und lediglich das Schätzniveau abweicht. Kann das Modell den zeitlichen Verlauf der Ausfallrate mit seinen Merkmalen nicht abbilden oder liegen ungenutzte Signale in den verfügbaren Daten, ist die Modellüberarbeitung der wirksamere Weg. Da eine Kalibrierung auf den aktuellen Rand beim nächsten Umschwung erneut danebenliegt, ist die Rekalibrierung ein Zwischenschritt und kein Zielzustand.
Wie wirkt ein zu niedrig kalibriertes Ausfallniveau auf die Risikovorsorge?
Institute, die ihre pauschalierte Wertberichtigung erwartungswertbasiert bestimmen, übernehmen das Schätzniveau des Modells direkt; nach International Financial Reporting Standard 9 (IFRS 9) setzt auch die stichtagsbezogene Schätzung darauf auf. In einem Portfolio von 2,0 Mrd. € macht der Unterschied zwischen einem Modellniveau von 0,9 % und einer beobachteten Ausfallrate von 1,4 % bei einer Verlustquote von 40 % rund 4,0 Mio. € aus. Das entspricht 20 Basispunkten des Portfolios.
Was bringt eine höhere Trennschärfe im Antragsprozess?
Bei einer Ablehnungsquote von 10 % aller Anträge und einer Ausfallrate von 4 % lehnt ein Modell mit einem Gini-Koeffizienten von 75 % rund 60 % der späteren Ausfälle ab, ein Modell mit 50 % nur rund 37 %. Das trennschärfere Modell lehnt dabei 7,92 % der guten Anträge ab, das schwächere 8,9 %. Es fängt also 23 Prozentpunkte mehr Ausfälle ab und verzichtet zugleich auf etwas weniger gutes Neugeschäft.
Brauchen KSA-Institute für eine Rekalibrierung eine aufsichtliche Genehmigung?
Nein. Vorsorge- und Antragsmodelle im Mengengeschäft von Instituten im Kreditrisikostandardansatz (KSA) unterliegen keiner aufsichtlichen Zulassung; erforderlich sind eine belastbare Validierung, eine nachvollziehbare Dokumentation und die saubere Einbindung in die Prozesse. Bei zugelassenen Ratingverfahren im auf internen Ratings basierenden Ansatz (IRBA) ist die Änderung dagegen je nach Wesentlichkeit anzeige- oder genehmigungspflichtig.
Welche Analysen gehören in eine Bestandsaufnahme des Modells?
Dazu gehören der Vergleich der geschätzten Ausfallwahrscheinlichkeit mit der beobachteten Ausfallrate je Zeitscheibe, ein Binomialtest der Kalibrierung je Ratingklasse, die Trennschärfe out of time auf der aktuellen Anwendungsstichprobe sowie die zeitliche Stabilität von Belegung und Rangordnung je Merkmalsausprägung. Ergänzend ist zu prüfen, welche Verhaltens-, Finanz- und makroökonomischen Merkmale ungenutzt sind und ob sich das Portfolio verändert hat.
Quellen
- 1. Finanz-Szene, Deutsche Kreditwirtschaft wird von steigender Risikovorsorge heimgesucht, 16. Juli 2026, auf Basis von Daten der EZB-Bankenaufsicht.
- 2. Creditreform Wirtschaftsforschung, SchuldnerAtlas Deutschland 2025
- 3. Creditreform Wirtschaftsforschung, Insolvenzen in Deutschland, Jahr 2025, 8. Dezember 2025
- 4. Creditreform Wirtschaftsforschung, Insolvenzen in Deutschland, 1. Halbjahr 2026, 23. Juni 2026
- 5. BaFin, Risiken im Fokus 2026, Konsumfinanzierung auf Kredit
- 6. Ausnahmen für Kredite unter 200 Euro, BNPL-Zahlungsaufschübe und 3-Monats-Kurzzeitkredite von der bisherigen Richtlinie (2008/48/EG), Umsetzung der EU-Verbraucherkreditrichtlinie (Richtlinie (EU) 2023/2225) ab dem 20.11.2026.
- 7. Creditreform Wirtschaftsforschung, Schwache Erträge, hohe Zinsen – Schuldentragfähigkeit sinkt, 17. Juli 2026
- 8. Deutsche Bundesbank, Umfrage zum Kreditgeschäft (Bank Lending Survey), 21. Juli 2026, Ergebnisse für das zweite Quartal 2026
- 9. ifo Institut, Konjunkturprognose Sommer 2026: Energiepreisanstieg bremst - Finanzpolitik schiebt, 18. Juni 2026