Newsletter Aufsichtsrecht & Meldewesen 08/2026, Ausgabe Deutschland
Nachfolgend haben wir für Sie aktuelle Veröffentlichungen verschiedener Aufsichtsinstanzen (EBA, EZB, BCBS, Bundesbank, BaFin, etc.) auf internationaler, europäischer und nationaler Ebene zusammengefasst und deren Auswirkungen bewertet.
Der Newsletter besteht aus drei Teilen:
Teil A – Wesentliche aufsichtliche Veröffentlichungen
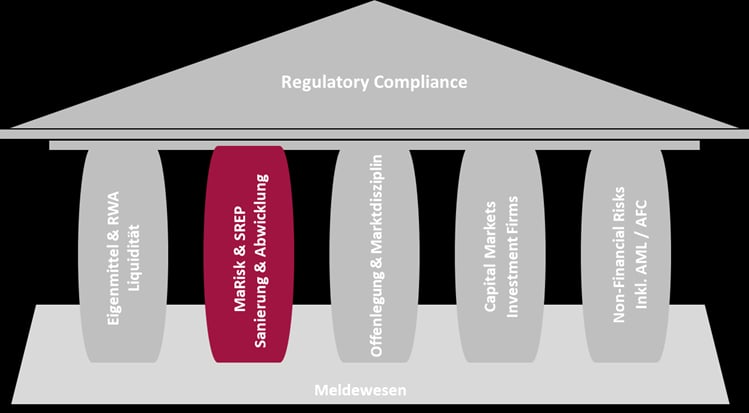
Hier finden Sie alle wesentlichen Veröffentlichungen des vergangenen Monats, die für Ihr Haus zeitnah bzw. in naher Zukunft relevant werden können. Zur besseren Orientierung haben wir diesen Teil nach dem im Aufsichtsrecht bekannten 3-Säulen-Modell (Eigenmittel, MaRisk & aufsichtlicher Überprüfungsprozess sowie Offenlegung & Marktdisziplin) gegliedert und die jeweilige Veröffentlichung einer der Säulen zugeordnet. Um der Vielfalt der Themen gerecht zu werden, haben wir die bekannten drei Säulen noch um die Themenfelder Investment-Firms, Capital Markets, Non-Financial Risks sowie Meldewesen ergänzt.
Teil B – EBA Q&A
Hier haben wir für Sie alle neu veröffentlichten Antworten der EBA aus dem „EBA-Questions-&-Answers-Prozess“ thematisch aufgeführt, die sich schon heute auf Ihre bereits implementierten Prozesse und Verfahren auswirken können.
Teil C – Sonstige Veröffentlichungen
Hier finden Sie die Veröffentlichungen, die wir als nicht wesentlich eingestuft haben und für die wir daher keine Zusammenfassung angefertigt haben.
msg.banking Indicator
Um Ihnen eine möglichst schnelle Einwertung zu potenziellen Auswirkungen einer jeden Veröffentlichung zu ermöglichen, unterstützen wir Sie mit unserem msg.banking Indicator.
Dieser Indicator zeigt Ihnen auf einen Blick, ob und in welchem Ausmaß die jeweilige Veröffentlichung Auswirkungen auf Ihre Eigenmittel hat, wie hoch der Umsetzungsaufwand sein wird, ob der Schwerpunkt einer Umsetzung eher im fachlichen, prozessualen oder technischen Bereich liegen wird, ob bestimmte Produkte aus unserem Hause betroffen sind bzw. unterstützen können und welche Einheiten beziehungsweise Abteilungen im Fokus der Veröffentlichung stehen werden.
Wir bitten zu beachten, dass unsere Ausführungen und Bewertungen in diesem Regulatory Newsletter unverbindlich sind und keine Rechtsberatung darstellen. Wir übernehmen keinerlei Haftung für getroffene Aussagen. Für die angemessene Bewertung und Umsetzung der jeweils aufgeführten Veröffentlichung ist jedes Institut bzw. dessen Vorstand bzw. Geschäftsführer eigenverantwortlich.
Teil A – Die relevantesten Veröffentlichungen des Monats August 2026
Eigenmittel & RWA / Liquidität
| The EBA publishes a no-action letter and technical considerations to support the implementation of the market risk framework for EU banks | EBA |

Mit dem inzwischen im EU-Amtsblatt veröffentlichten Delegierten Rechtsakt EU/2026/1221 vom 11.09.2026 wurden zeitlich begrenzte Vorschriften in die CRR eingebracht, die eine abgemilderte Anwendung des neuen Marktrisikokapitalrahmenwerks, unter anderem durch Einführung von Multiplikatoren, für Banken (Fundamental Review of the Trading Book, FRTB) ab dem 01.01.2026 bis 31.12.2029 befürworten (vgl. Newsletter 05/2026).
Mithilfe ihrer beiden Anfang August veröffentlichten Unterlagen möchte die EBA eine konsistente und harmonisierte Umsetzung dieses erneut überarbeiteten Marktrisikorahmens in der EU unterstützen sowie operative Mehrfachumsetzungen der Boundary-Regeln vermeiden.
In ihrem No-action-letter (EBA/Op/2026/08) empfiehlt sie den zuständigen Behörden daher, Aufsichts- und Durchsetzungsmaßnahmen zur Anwendung der FRTB-Boundary-Regelungen, zu internen Risikotransfers sowie zu bestimmten verbundenen Reporting-Anforderungen nicht zu priorisieren. Die EBA will vermeiden, dass Institute für die Marktrisiko-Eigenmittelberechnung und für ergänzende Boundary-Reporting-Anforderungen unterschiedliche Boundary-Frameworks parallel anwenden müssen. Das Reporting zur Zusammensetzung des Handelsbuchs und zu Reklassifizierungen zwischen Bankbuch und Handelsbuch sollte daher weiterhin ausgesetzt bleiben, bis die Eigenmittelberechnung tatsächlich auf der FRTB-Boundary basiert.
Die gleichzeitig mit dem No-action-letter veröffentlichten Erwägungen der EBA zur FRTB-Erstanwendung sollen eine Vielzahl an Anwendungsfragen hinsichtlich des FRTB-Starts zum 01.01.2027 und insbesondere den geplanten, zielgerichteten Entlastungsmaßnahmen bis 31.12.2029 beantworten.
Im Hinblick auf das Meldewesen wird darin unter anderem folgende Übergangslogik bis zur geplanten ITS-Anpassung zum September 2027 (vollständige Überarbeitung der Meldebögen im Rahmen der Simplifikation-Initiative, siehe auch Newsletter 07/2026) vorgestellt:
- Institute, die den bankspezifischen Multiplikator nutzen, melden die Bögen C 18.00 bis C 24.00 nach CRR2-SA/IMA, C 91.00 nach FRTB-ASA (ohne Overall-Multiplier-Effekt, aber mit SBM-Multiplikator nur in den dafür vorgesehenen Spalten) und in C 02.00 nur die RWEA nach CRR2 (nach Multiplikator).
- Für alle anderen Institute gilt: ASA/AIMA-Nutzer melden über C 91.00 (inklusive ASA „all portfolio“-Berechnung für AIMA-Nutzer) und SSA-Nutzer melden über C 18.00 bis C 23.00 unter Berücksichtigung der Skalierungsfaktoren und des Multiplikators.
__________________________________________________________________________________________________________
MaRisk & SREP – Sanierung & Abwicklung
| Bafin veröffentlicht MaRisk für kleine und mittlere Wertpapierinstitute | Bafin |
| The EBA consults on draft technical standards on institutions’ operational risk management | EBA |
Die WpI MaRisk konkretisieren die Anforderungen an die Geschäftsorganisation und das Risikomanagement von kleinen und mittleren Wertpapierinstituten nach WpIG (§2 Absatz 16 und 17). Sie treten zum 01.01.2027 in Kraft. Große Wertpapierinstitute verbleiben weiterhin im MaRisk-Regime des KWG. Für kleine und mittlere Wertpapierinstitute gilt 2026 übergangsweise die 8. MaRisk-Novelle.
Wesentliche Inhalte
- AT 2.2 Risiken
- Eine Risikoinventur zur Identifikation wesentlicher Risiken ist erforderlich.
- Berücksichtigung von Risiken für die Kunden, den Markt und das Wertpapierinstitut; zudem Liquiditätsrisiken, sonstige Risiken sowie Notwendigkeit des Einbezugs von ESG-Risikotreibern.
- AT 3 Verantwortung der Geschäftsleiter und des Aufsichtsorgans
- Die Geschäftsleiter tragen die Gesamtverantwortung für eine ordnungsgemäße Geschäftsorganisation und eine angemessene Risikokultur.
- Das Aufsichtsorgan ist regelmäßig über Risiko- und Geschäftslage zu informieren.
- AT 4.1 Risikotragfähigkeit und Kapitalplanung
- Mittlere Wertpapierinstitute müssen eine Risikotragfähigkeitssteuerung etablieren.
- Kleine und mittlere Institute benötigen einen Prozess zur mehrjährige Kapitalplanung einschließlich adverser Szenarien.
- AT 4.2 Strategien
- Die Geschäftsleiter müssen eine mit der Geschäftsstrategie konsistente Risikostrategie festlegen.
- AT 4.3 Interne Kontrollmechanismen
- Eine klare Aufbau- und Ablauforganisation sowie eine adäquat ausgestaltete Funktionstrennung sind notwendig. Die Einrichtung einer Compliance-Funktion ist Pflicht; die Unabhängigkeit der Risikomanagement-Funktion und der internen Revision nicht zwingend (abhängig vom Proportionalitätsprinzip).
- Ein Risikomanagement-Prozess ist zu etablieren zur Identifizierung, Beurteilung, Steuerung, Überwachung und Kommunikation von Risiken.
- Mittlere Wertpapierinstitute müssen regelmäßig Stresstests durchführen und in die Risikosteuerung integrieren.
- AT 9 Auslagerung
- Auslagerungen erfordern eine Risikoanalyse, laufende Überwachung und das Führen eines zentralen Auslagerungsregisters. Spezielle Anforderungen gelten für wesentliche Auslagerungen und bei erheblicher Tragweite, beispielsweise bei Auslagerung der Risikomanagement-Funktion.
- Die Verantwortung verbleibt stets beim Institut. „Empty-Shell“-Modelle werden ausdrücklich adressiert.
Besondere Anforderungen an interne Kontrollmechanismen
- BTH Handelsgeschäfte
- Besondere Anforderungen werden an die Ausgestaltung von Handelsgeschäften hinsichtlich Funktionstrennung und Prozessausgestaltung gestellt.
- BTV Vertraglich gebundene Vermittler
- Auch an vertraglich gebundene Vermittler werden besondere Anforderungen gestellt, insbesondere hinsichtlich Auswirkungen auf das Risikomanagement.
- BTR Risikomanagementprozesse
- Besondere Anforderungen werden überdies an die Risikomanagementprozesse gestellt:
- Risiken aus laufender Tätigkeit (BTR 1)
- Risiken für die Kunden (BTR 1.1)
- Risiken für den Markt (BTR 1.2)
- Risiken für das Wertpapierinstitut (BTR 1.3)
- Sonstige Risiken
- Liquiditätsrisiken (BTR 3)
- Risiko einer ungeordneten Abwicklung (BTR 4): Mittlere Wertpapierinstitute müssen regelmäßig und anlassbezogen bestimmen, in welchem Zeitraum eine geordnete Abwicklung erfolgen könnte und welche Kosten damit einhergehen würden (keine Pflicht zur Erstellung von Sanierungs-/Abwicklungsplänen).
- Risiken aus laufender Tätigkeit (BTR 1)
- Besondere Anforderungen werden überdies an die Risikomanagementprozesse gestellt:
- BT 2 Risikoberichterstattung:
- Notwendig sind regelmäßige und ad-hoc-fähige Risikoberichte mit zukunftsorientierter Betrachtung und unter Berücksichtigung von Stresstestergebnissen sowie Risikokonzentrationen.
Fazit: Die WpI MaRisk stellen im Wesentlichen eine MaRisk-light-Variante für Wertpapierinstitute dar. Sie übertragen etablierte Governance-, Kontroll- und Risikomanagementprinzipien auf das WpIG-Regime, jedoch unter ausdrücklicher Anwendung des Proportionalitätsprinzips und unter Berücksichtigung der besonderen Geschäftsstruktur von Wertpapierinstituten.
__________________________________________________________________________________________________________
Das Konsultationspapier EBA/CP/2026/18 zu den neuen Regulatory Technical Standards (RTS) für das Management operationeller Risiken konkretisiert Art. 323 CRR III. Ziel ist das Schaffen eines einheitlichen Mindeststandards für alle Institute in der EU unter Berücksichtigung der jeweiligen Größe und Komplexität. Hintergrund ist die Ablösung der internen Modelle (unter anderem AMA) durch einen einheitlichen Standardansatz im Zuge von Basel III.
Wesentliche Inhalte
- Kernelemente des Rahmenwerks
- Governance: Verantwortlichkeiten von Leitungsorgan (Aufsichts- und Geschäftsleitungsfunktion), Senior Management und einer unabhängigen Risikomanagementfunktion (2nd Line of Defence)
- Risikomanagementprozess: Laufende Identifizierung, Bewertung, Überwachung, Steuerung, Minderung und Berichterstattung operationeller Risiken
- Risikobewertungssystem: Berechnung der Geschäftsindikator-Komponente und (ab Geschäftsindikator ≥ 750 Mio. EUR) des jährlichen Verlusts aus operationellem Risiko, ergänzt durch zukunftsgerichtete Instrumente (Szenarioanalysen, Stresstests, Risiko-/Kontrollbewertungen)
- Fokus auf Proportionalität
Die Anforderungen gelten für alle Institute, sind aber gestaffelt nach dem Geschäftsindikator-Schwellenwert 750 Mio. EUR, unter anderem:
- Häufigkeit der Wirksamkeitsprüfung (jährlich vs. alle zwei Jahre)
- Ausgestaltung der operationalen Risikoappetit-Festlegung
- Umfang der Datenerhebung (insbesondere Relevanz von Verlusten unter 20.000 EUR für die Verlustdatensammlung)
- Verbindlichkeit der EBA-Taxonomie
- Berichtsfrequenz an das Leitungsorgan (quartalsweise vs. jährlich)
Bemerkenswert ist, dass sich die EBA gegen die Nutzung des SNCI-Kriteriums (Small and Non-Complex Institution) entschieden hat.
- Weitere Aspekte
- ICT-Risikomanagement nach DORA: DORA-konforme ICT-Risikomanagement-Prozesse können genutzt werden, um die neuen Anforderungen zu erfüllen und Doppelarbeiten zu vermeiden.
- Zukunftsgerichteter Ansatz: Das OpRisk soll nicht ausschließlich über Verlustdaten gesteuert werden. Zu berücksichtigen sind auch Szenarioanalysen, Beinahe-Verluste und Schwachstellen in Prozessen und Kontrollen. Außerdem sind zunehmend relevante Risikotreiber (ESG-Risiken, KI-Risiken und geopolitische Risiken) einzubeziehen. Für kleine bzw. weniger komplexe Institute sind vereinfachte Ansätze möglich.
Bedeutung für Banken
Die geplante RTS würde eine Harmonisierung eines Bereichs bewirken, der bisher heterogen gehandhabt wurde. Zentrale Auswirkungen:
- Governance-Anforderungen werden konkretisiert: Leitungsorgan muss Risikoappetit jährlich definieren/genehmigen, Senior Management muss dies in quantitative Limits übersetzen (bislang zum Teil informelle Prozesse).
- Unabhängige OpRisk-Funktion wird verpflichtend präzisiert: Klare Abgrenzung zur 1st und 3rd Line of Defence.
- Dokumentationspflichten steigen: Governance, Risikoappetit, Prozesse, Kontrollen müssen lückenlos und prüfbar dokumentiert sein.
- Datenerhebung wird strukturierter: Verluste, Beinahe-Verluste sowie key risk and control indicators müssen systematisch erfasst werden.
- Verzahnung mit DORA und bestehenden ICT-Risikoprozessen sinnvoll.
Bedeutung für Regionalbanken
Der Schwellenwert von 750 Mio. EUR Geschäftsindikator wird von den meisten Sparkassen, Volksbanken und kleineren Regionalinstituten unterschritten. Für sie sind insofern Erleichterungen möglich, aber keine vollständige Befreiung von den neuen Anforderungen.
Banken sollten insofern frühzeitig ihren aktuellen Geschäftsindikator prüfen (Art. 314 CRR), da ein Überschreiten der 750-Mio.-Schwelle (basierend auf dem Konsultationsentwurf) deutlich strengere Pflichten auslösen wird: quartalsweise Berichterstattung, erweiterter Datensatz inklusive Szenarioanalysen/Stresstests, verpflichtende Taxonomie-Konsistenz.
Konsultation bis 31.12.2026: Das Papier enthält 16 Fragen an die Marktteilnehmer, unter anderem zu Definitionen, Proportionalitätsschwellen, Verlustdatenerfassung, Taxonomie-Konsistenz und der Unabhängigkeit der Risikomanagementfunktion.
Fazit: Die EBA verlagert den Fokus von einer rein regulatorischen Kapitalbetrachtung auf ein aktives, datengetriebenes und zukunftsorientiertes Management operationeller Risiken. Für größere Institute (Geschäftsindikator ≥ 750 Mio. EUR) entstehen zusätzliche Anforderungen insbesondere bei Datenmanagement, Taxonomie, Szenarioanalysen und Reporting. Für kleinere, wenig komplexe Institute bleibt eine proportionale Ausgestaltung möglich.
__________________________________________________________________________________________________________
Teil B – Veröffentlichte EBA Q&A des Monats August 2026
Im August 2026 wurden keine EBA Q&As veröffentlicht.
Teil C – Sonstige Veröffentlichungen des Monats August 2026
- 1. NL-Aufsichtsrecht-08-2026-DE, Teil C
__________________________________________________________________________________________________________
Newsletter Aufsichtsrecht und Meldewesen 08/2026, Ausgabe Österreich
In der Newsletter-Ausgabe für Österreich haben wir für Sie aktuelle Veröffentlichungen verschiedener Aufsichtsinstanzen (EBA, EZB, BCBS, OeNB, FMA etc.) auf internationaler, europäischer und nationaler Ebene zusammengefasst und deren Auswirkungen bewertet.
Den Newsletter können Sie sich hier herunterladen.
- 1. NL-Aufsichtsrecht-08-2026-AT
__________________________________________________________________________________________________________
Ihre Ansprechpartner
Dr. Frank Schlottmann | Vorstandsvorsitzender | +49 172 1690244
Andreas Mach | Vorstand| Business Consulting, Management, Sales & Marketing | +49 173 4246995
Christoph Prellwitz | CTO | Vorstand | Banking & Digital Services | +49 175 2262888
Jutta Lehnen | Referentin Meldewesen | +49 69 24294656
Rainer Wilken | Head of Management & Business Consulting | +49 173 2321476
Dr. Jochen Krebs | Senior Manager Capital & Financial Management | +49 160 97271911